 Η «χρυσή εποχή» των συντάξεων στην Ευρώπη που χαρακτήρισε τη μεταπολεμική περίοδο πλησιάζει στο τέλος της, καθώς οι κυβερνήσεις καλούνται να αντιμετωπίσουν μια ολοένα δυσκολότερη εξίσωση: λιγότεροι εργαζόμενοι, περισσότεροι συνταξιούχοι,
Το ζήτημα αναδεικνύεται σε δημοσίευμα στη βρετανική The Telegraph, με αφετηρία τις σημαντικές διαφορές ανάμεσα στα ευρωπαϊκά συνταξιοδοτικά συστήματα και τις προκλήσεις που δημιουργεί η γήρανση του πληθυσμού.
Η σύγκριση δείχνει ότι, παρά τις κοινές δημογραφικές πιέσεις, οι ευρωπαϊκές χώρες ακολουθούν διαφορετικά μοντέλα.
Ορισμένες στηρίζονται κυρίως στις δημόσιες συντάξεις, ενώ άλλες έχουν αναπτύξει ισχυρά επαγγελματικά και ιδιωτικά συνταξιοδοτικά συστήματα.
Η Βρετανία και τα δημοσιονομικά όρια της κρατικής σύνταξης
Στο Ηνωμένο Βασίλειο, η πλήρης νέα κρατική σύνταξη για το οικονομικό έτος 2026-2027 διαμορφώνεται στις 241,30 στερλίνες την εβδομάδα, ποσό που αντιστοιχεί σε 12.547,60 στερλίνες ετησίως, με βάση 52 εβδομάδες.
Για τη θεμελίωση δικαιώματος στην πλήρη νέα κρατική σύνταξη απαιτούνται συνήθως 35 αναγνωρισμένα έτη εισφορών στο σύστημα National Insurance, αν και για ορισμένους ασφαλισμένους, ιδίως όσους έχουν ασφαλιστικό ιστορικό πριν από τον Απρίλιο του 2016, ισχύουν διαφορετικοί υπολογισμοί.
Το ποσό της βρετανικής κρατικής σύνταξης είναι σχετικά περιορισμένο σε σύγκριση με το εισόδημα που αποκτούσε ένας εργαζόμενος πριν από τη συνταξιοδότησή του. Ωστόσο, αυτό αντανακλά και τη δομή του βρετανικού συστήματος, στο οποίο οι επαγγελματικές και προσωπικές αποταμιεύσεις διαδραματίζουν σημαντικό ρόλο.
Σύμφωνα με την έκθεση Pensions at a Glance 2025 του Οργανισμού Οικονομικής Συνεργασίας και Ανάπτυξης (ΟΟΣΑ), το συνολικό ακαθάριστο ποσοστό αναπλήρωσης για έναν εργαζόμενο με μέσες αποδοχές και πλήρη ασφαλιστική σταδιοδρομία υπολογίζεται στο 44,7% στο Ηνωμένο Βασίλειο.
Το ποσοστό αναπλήρωσης αποτυπώνει τη σχέση μεταξύ της σύνταξης και των αποδοχών πριν από τη συνταξιοδότηση.
Όσο υψηλότερο είναι, τόσο μεγαλύτερο μέρος του προηγούμενου εισοδήματος διατηρεί θεωρητικά ο εργαζόμενος όταν αποχωρεί από την αγορά εργασίας.
Στο βρετανικό παράδειγμα, το μοντέλο του ΟΟΣΑ προϋποθέτει συνταξιοδότηση στην ηλικία των 68 ετών.
Ισπανία και Ιταλία: Υψηλότερη αναπλήρωση εισοδήματος
Οι αποκλίσεις μεταξύ των ευρωπαϊκών χωρών είναι ιδιαίτερα μεγάλες.
Στην Ισπανία, το ακαθάριστο ποσοστό αναπλήρωσης για έναν εργαζόμενο με μέσες αποδοχές φτάνει το 80,4%, ενώ στην Ιταλία διαμορφώνεται στο 70,6%.
Στη Γαλλία το αντίστοιχο ποσοστό είναι 56,6% και στη Γερμανία 42,1%.
Η σύγκριση αναδεικνύει διαφορετικές φιλοσοφίες κοινωνικής ασφάλισης.
Οι χώρες της Νότιας Ευρώπης διατηρούν, σε αρκετές περιπτώσεις, υψηλότερα θεωρητικά ποσοστά αναπλήρωσης μέσω των υποχρεωτικών ασφαλιστικών συστημάτων, ενώ άλλα κράτη βασίζονται περισσότερο σε πρόσθετες συνταξιοδοτικές παροχές.
Ωστόσο, τα υψηλά ποσοστά αναπλήρωσης δεν σημαίνουν αναγκαστικά ότι οι συνταξιούχοι απολαμβάνουν μεγαλύτερη αγοραστική δύναμη.
Το πραγματικό ύψος των συντάξεων εξαρτάται επίσης από το επίπεδο των μισθών, τη φορολογία, τις ασφαλιστικές εισφορές, τον πληθωρισμό και το κόστος διαβίωσης.
Επιπλέον, οι υπολογισμοί του ΟΟΣΑ είναι θεωρητικές προσομοιώσεις για εργαζομένους που εισέρχονται στην αγορά εργασίας στα 22 τους χρόνια, αμείβονται με τον μέσο μισθό και συνεχίζουν χωρίς διακοπή μέχρι την ηλικία συνταξιοδότησης.
Δεν αποτυπώνουν, επομένως, κατ' ανάγκην το ύψος των συντάξεων που εισπράττουν σήμερα οι ήδη συνταξιούχοι.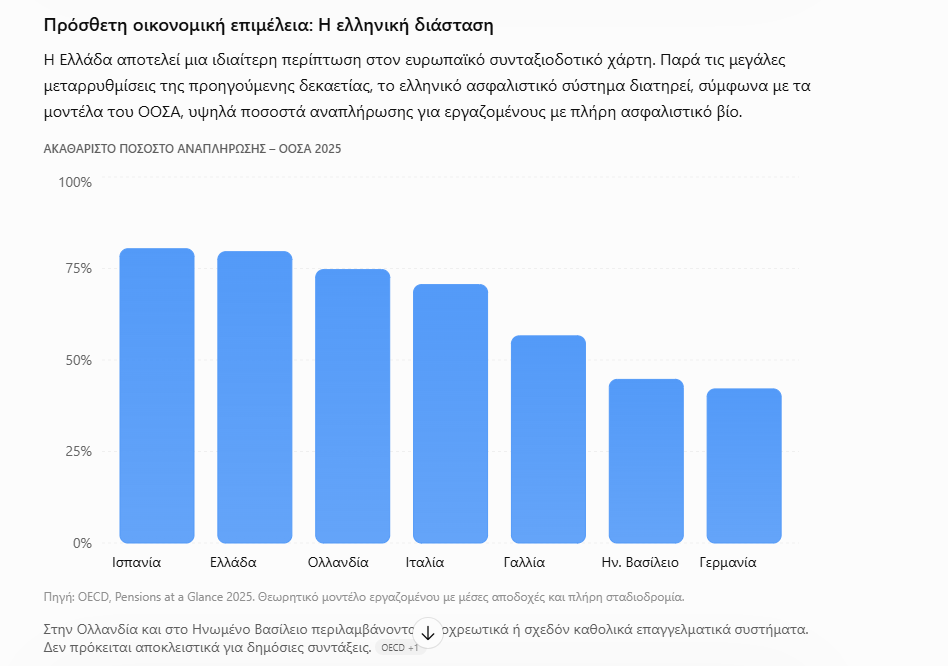
Ολλανδία και Δανία: Ο καθοριστικός ρόλος των επαγγελματικών ταμείων
Μια διαφορετική εικόνα παρουσιάζουν η Ολλανδία και η Δανία, όπου η συνταξιοδοτική προστασία στηρίζεται σε συνδυασμό κρατικών παροχών και κεφαλαιοποιητικών ή επαγγελματικών συστημάτων.
Στην Ολλανδία, το δημόσιο σκέλος εξασφαλίζει σχετικά περιορισμένη αναπλήρωση του προηγούμενου εισοδήματος.
Όταν όμως προστεθούν οι υποχρεωτικές επαγγελματικές συντάξεις, το συνολικό ακαθάριστο ποσοστό αναπλήρωσης φτάνει το 74,7%.
Αντίστοιχα, στη Δανία η κρατική σύνταξη συμπληρώνεται από επαγγελματικά ασφαλιστικά προγράμματα που συνδέονται με την απασχόληση.
Το μοντέλο αυτό επιτρέπει τη διασπορά των πηγών συνταξιοδοτικού εισοδήματος μεταξύ δημόσιων μεταβιβάσεων και αποταμιευμένων κεφαλαίων.
Παράλληλα, όμως, καθιστά την τελική σύνταξη περισσότερο εξαρτημένη από παράγοντες όπως η διάρκεια της απασχόλησης, το ύψος των εισφορών, οι αποδόσεις των επενδύσεων και η ποιότητα της διαχείρισης των ασφαλιστικών κεφαλαίων.
Η Βρετανία κινείται επίσης προς αυτή την κατεύθυνση, καθώς οι εργοδοτικές και προσωπικές συνταξιοδοτικές εισφορές αποτελούν ουσιαστικό συμπλήρωμα της κρατικής σύνταξης.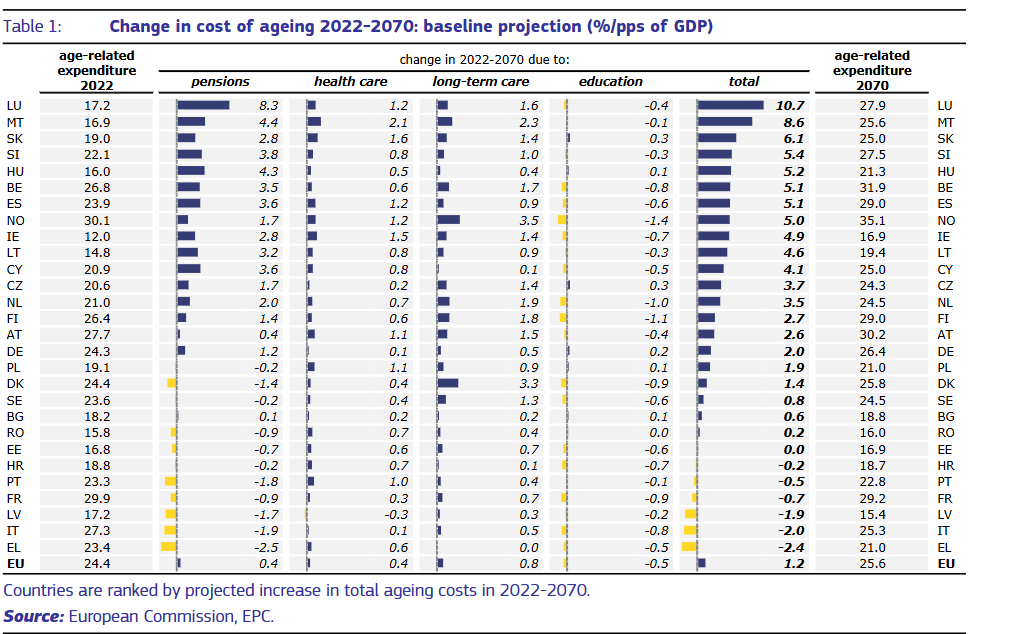
Η δημογραφική κρίση αλλάζει τους κανόνες
Το σημαντικότερο διαρθρωτικό πρόβλημα για τα ευρωπαϊκά συστήματα είναι η μεταβολή της αναλογίας μεταξύ εργαζομένων και συνταξιούχων.
Η αύξηση του προσδόκιμου ζωής σημαίνει ότι οι συντάξεις καταβάλλονται για περισσότερα χρόνια, ενώ η υπογεννητικότητα περιορίζει τις νεότερες γενιές που εισέρχονται στην αγορά εργασίας.
Η πίεση είναι ιδιαίτερα έντονη στα διανεμητικά συστήματα, στα οποία οι εισφορές των σημερινών εργαζομένων χρηματοδοτούν σε μεγάλο βαθμό τις συντάξεις των σημερινών δικαιούχων.
Όσο μειώνεται ο αριθμός των εργαζομένων σε σχέση με τους συνταξιούχους, τόσο δυσκολότερη καθίσταται η διατήρηση των παροχών χωρίς πρόσθετη χρηματοδότηση, αύξηση της απασχόλησης ή αλλαγές στους κανόνες συνταξιοδότησης.
Οι κυβερνήσεις βρίσκονται έτσι αντιμέτωπες με τέσσερις βασικές επιλογές: αύξηση εισφορών και φορολογικών εσόδων, παράταση του εργασιακού βίου, συγκράτηση της αύξησης των συντάξεων ή μεγαλύτερη ανάπτυξη της επαγγελματικής και ιδιωτικής ασφάλισης.
Στην πράξη, οι περισσότερες ευρωπαϊκές χώρες επιχειρούν διαφορετικούς συνδυασμούς αυτών των πολιτικών.
Το κρίσιμο ερώτημα δεν είναι μόνο πώς θα περιοριστεί το δημοσιονομικό κόστος, αλλά και πώς θα διασφαλιστεί ένα αξιοπρεπές εισόδημα για τους μελλοντικούς συνταξιούχους.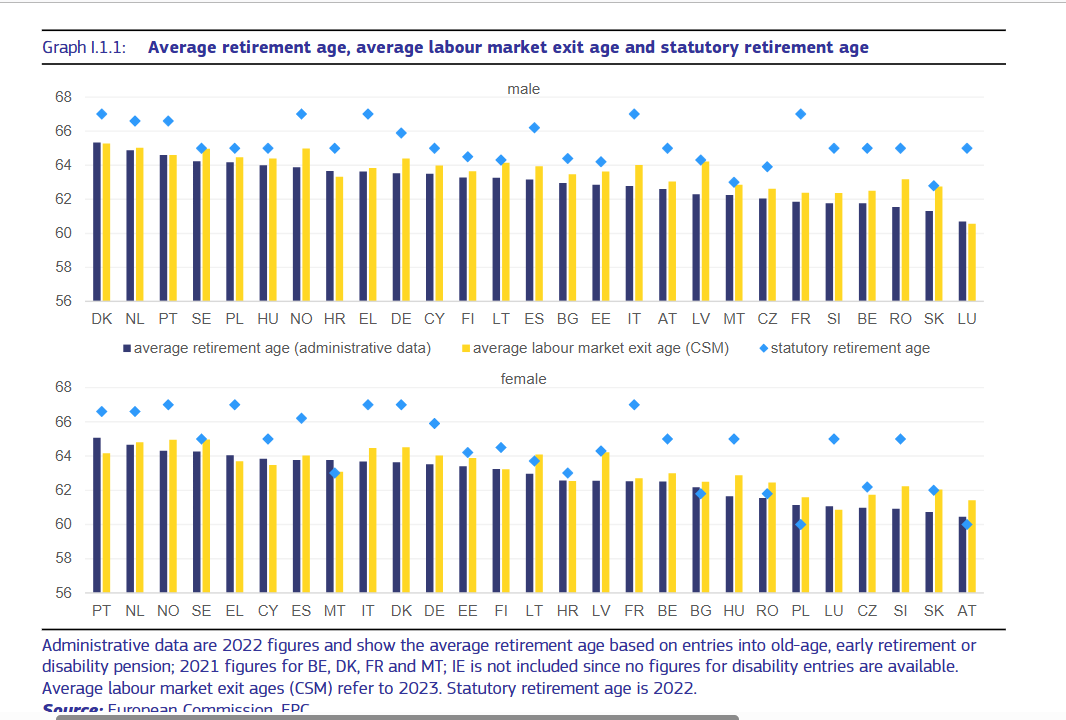
Τι προβλέπει η Ευρωπαϊκή Επιτροπή για τις επόμενες δεκαετίες
Οι μακροχρόνιες δημοσιονομικές προβολές της Ευρωπαϊκής Επιτροπής ενισχύουν τις ανησυχίες για την επάρκεια των μελλοντικών συντάξεων.
Στην έκθεση 2024 Ageing Report, που καλύπτει την περίοδο έως το 2070, προβλέπεται μείωση του λόγου της μέσης σύνταξης προς τον μέσο μισθό στην πλειονότητα των κρατών-μελών.
Η μείωση αυτού του δείκτη λειτουργεί περιοριστικά για τις μελλοντικές δημόσιες συνταξιοδοτικές δαπάνες.
Σύμφωνα με την έκθεση, η επίδραση αυτή αντιστοιχεί, κατά μέσο όρο στην ΕΕ, σε μείωση των προβλεπόμενων δαπανών κατά 3,1 ποσοστιαίες μονάδες του ΑΕΠ έως το 2070, σε σύγκριση με το σενάριο χωρίς τη συγκεκριμένη επίδραση.
Αυτό δεν ισοδυναμεί με αντίστοιχη μείωση της συνολικής συνταξιοδοτικής δαπάνης.
Η μεταβολή αυτή αναδεικνύει ένα κρίσιμο οικονομικό δίλημμα: η δημοσιονομική βιωσιμότητα των συστημάτων μπορεί να ενισχυθεί μέσω της συγκράτησης των μελλοντικών παροχών, αλλά έτσι αυξάνεται ο κίνδυνος ανεπαρκούς συνταξιοδοτικού εισοδήματος.
Το τέλος της «χρυσής εποχής» δεν σημαίνει απαραίτητα ονομαστικές μειώσεις συντάξεων. Μπορεί να σημαίνει ότι οι συντάξεις θα αυξάνονται βραδύτερα από τους μισθούς ή ότι οι εργαζόμενοι θα χρειάζονται περισσότερα χρόνια ασφάλισης και πρόσθετη αποταμίευση για να διατηρήσουν το βιοτικό τους επίπεδο.
Για την Ελλάδα, όπως και για την υπόλοιπη Ευρώπη, το ζήτημα δεν περιορίζεται στο ύψος της σύνταξης.
Συνδέεται άμεσα με την παραγωγικότητα, τις πραγματικές αμοιβές, την απασχόληση και τη δυνατότητα των νεότερων γενεών να χρηματοδοτούν ένα γηράσκον ασφαλιστικό σύστημα.
